휴머노이드 로봇 배드민턴 행사 현장>
[자료: PHYBOT(动易科技) 제공]
이처럼 통제된 연구실이나 산업 현장에 머물던 휴머노이드 로봇은 최근 Embodied AI 기술과 결합하며 새로운 상업적 활용 모델을 제시하고 있다. 실제로 이번 체험 공간은 기술 체험과 스포츠 경기, 그리고 엔터테인먼트 요소를 결합해 대중이 직접 로봇을 접할 수 있도록 구성됐다.
다만 사람의 형태와 기능을 갖춘 휴머노이드 로봇은 인간과 유사한 신체 구조와 운동·작업 능력에 더해 감지·학습·인지 능력을 갖추어야 한다. 이를 바탕으로 사람처럼 유연하고 자율적으로 행동하게 만드는 데에는 매우 복잡한 시스템 공학 기술이 필요하다. 따라서 본격적인 상용화와 대중화를 앞당기기 위해서는 여전히 극복해야 할 몇 가지 핵심적인 기술 난제가 존재한다.
<휴머노이드 로봇 핵심 기술 난제>
기술 난제 | 세부 내용 |
모션 제어 및 균형 | · 휴머노이드 로봇의 가장 핵심적인 제어 과제 · 잔디밭, 계단, 불규칙한 노면(不确定的地面) 등 변수가 많은 환경에서도 안정적인 보행 및 구동 구현 필수 · 고도화된 알고리즘 및 실시간 센서 데이터 처리 기술 요구 |
감지 및 인지 | · 환경 감지: 카메라, 라이다(激光雷达), 심도 센서(深度传感器) 등의 데이터를 융합 감지하여 주변 상황 파악 및 사물·사람·장애물 식별 · 작업 계획: 상위 명령어(예: "물 한 잔 가져다줘")를 주방 탐색, 물컵 인식, 이동, 손 뻗기, 쥐기, 복귀 등 일련의 세부 동작으로 분리하여 실행 · SLAM: 미지의 환경에서 이동함과 동시에 공간 지도 구축, 자신의 위치 파악(동시적으로 위치 추정 및 지도 생성) |
정교한 조작 | · 로봇의 손이 사람처럼 달걀부터 공구에 이르기까지 형태·재질·무게가 다양한 물체를 세밀하게 쥐고 조작하는 기술 · 하드웨어 제어 및 조작 알고리즘 구현 난이도가 매우 높음 |
에너지 및 동력 | · 고에너지 밀도 배터리 기술 확보가 산업의 주요 기술적 병목 요소로 작용 · 현재 대다수 첨단 로봇의 연속 가동 시간이 수십 분에서 1시간 내외에 그쳐 잦은 충전이 불가피한 상황 |
하드웨어 플랫폼 | · 사람의 근육과 관절 역할을 수행하는 관절 구동기(Actuator) 필요 · 부품의 경량화 및 고강도 특성을 확보하는 동시에, 중량 대비 최대 출력을 발휘하는 성능(功率重量比) 요구 · 상용화를 위한 원가 절감 및 구동 소음 제어 병행 필수 |
[자료: 중상산업연구원(中商产业研究院)]
시장 현황
최근 중국 내 휴머노이드 로봇 출하량이 빠르게 증가하고 핵심 부품 국산화로 원가가 낮아지면서, 시장 규모도 꾸준히 성장하고 있다. 중상산업연구원(中商产业研究院) 데이터에 따르면, 2025년 중국 휴머노이드 로봇 시장 규모는 약 15억 5000만 위안을 기록했다. 이러한 성장세는 앞으로도 이어져 2026년에는 34억 위안, 2030년에는 200억 위안을 넘어설 전망이다.
특히 정부가 휴머노이드 로봇을 '신질생산력(新质生产力)' 조달 목록에 포함하고, 완성차 및 3C(컴퓨터·통신·가전) 제조 공장도 현장 훈련(实训)용 로봇 주문을 대거 늘리면서 완제품 출하량이 대폭 증가하고 있다. 2025년 1만 4,000대 수준이던 중국 내 휴머노이드 로봇 출하량은 2026년 3만 8,000대로 늘어나며, 2030년에는 38만 대까지 확대될 것으로 예상된다.
<중국 휴머노이드 로봇 시장 규모>
(단위: 억 위안)
[자료: 중상산업연구원(中商产业研究院)]
<중국 휴머노이드 로봇 출하량>
(단위: 만 대)
[자료: 중상산업연구원(中商产业研究院)]
2025년 휴머노이드 로봇 시장 수요는 크게 문화·엔터테인먼트 공연, 교육·과학연구, 데이터 수집 분야가 이끌었다. 이 중 문화·엔터테인먼트 공연 비중이 36.8%로 가장 높았으며, 과학연구·교육(24.6%), 데이터 수집(17.0%), 안내·쇼핑 가이드(10.9%), 산업 제조(9.2%)가 그 뒤를 이었다.
<휴머노이드 로봇 응용 분야별 비중(%)>
[자료: 중상산업연구원(中商产业研究院)]
경쟁 현황
중국 휴머노이드 로봇 산업은 각 지역의 인프라와 정책에 따라 차별화된 발전 양상을 보이고 있다.
- 창장삼각주(长三角/상하이·항저우 등): 완비된 산업체인, 산학연 기술 사업화 역량, 자본 시장이 핵심 강점이다. 반면 높은 종합 원가, 유사 제품 간 경쟁, 일부 첨단 부품의 수입 의존도는 해결 과제로 꼽힌다.
- 주장삼각주(珠三角/광저우·선전 등): 발달된 소비 가전 클러스터를 기반으로 유연한 공급망, 시장 친화적 혁신, 수출 경쟁력을 앞세워 시장을 빠르게 확대하고 있다. 하지만 기초 기술 연구와 중공업 핵심 부품 역량은 상대적으로 부족하다.
- 징진지(京津冀/베이징·톈진 등): 우수한 연구 자원을 바탕으로 원천 기술 개발을 주도하고 있으며, 풍부한 정책 지원과 시범 운영 환경이 조성되어 있다. 반면 상대적으로 부족한 제조업 인프라와 첨단 기술의 상업화 역량 제고가 과제로 꼽힌다.
- 중서부(中西部/충칭·청두 등): 자동차·전자 특화 응용 시나리오, 과학 기술 인재풀이 주요 잠재력이다. 반면 낮은 산업 집적도와 고급 인재 유치난은 제약 요인으로 작용한다.
- 동북(东北/선양·다롄 등): 중공업 기반과 국가급 플랫폼을 활용한 초기 우위 확보가 강점이다. 반면 취약한 산업 생태계, 자본 활력 저하, 산업망 공백은 한계로 지적된다.
최근 중국 기업을 비롯한 글로벌 기업들이 관련 제품을 잇달아 출시하며, 전 세계 휴머노이드 로봇 산업은 중요한 도약기를 맞이했다. 그중에서도 유비텍(UBTECH, 优必选), 유니트리(Unitree, 宇树科技), 샤오미(小米) 등 중국 대표 기업들이 신제품을 최초 공개하거나 기존 라인업을 꾸준히 업데이트하며 시장 경쟁을 주도하고 있다.
<중국 휴머노이드 로봇 주요 기업 및 제품>
회사명 | 대표 제품 및 특징 |
Unitree Robotics (宇树科技) 
| - R1(경량급 스마트 컴패니언형): 음성·이미지를 처리하는 멀티 모달 대모델을 탑재한 초경량 로봇(25~27kg). 가정용 반려, 문화 오락·상업 공연, 입문형 교육 시장을 겨냥한 고가성비 모델 - G1(민첩형 개발자/AI 아바타형): 신장 약1.3m·중량 35kg 및 관절축(자유도) 23~43개를 갖춘 민첩형 개발자용 모델로, 일반인을 능가하는 유연성 보유. 개발자 플랫폼, 교육 및 경공업 현장 포지셔닝 |
AgiBot (智元机器人) 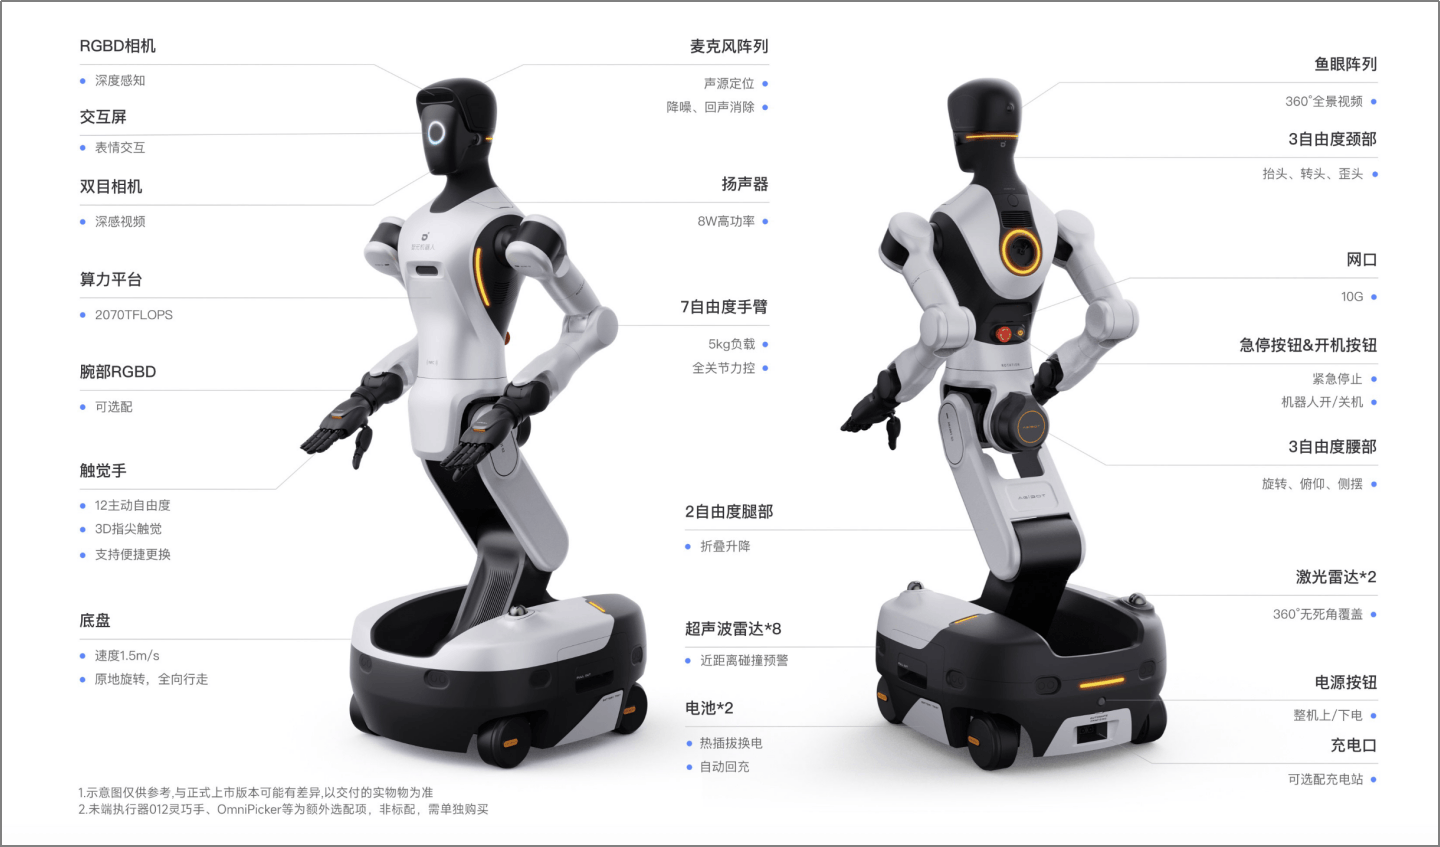
| - YUANZHENG(远征) 시리즈(풀사이즈 범용/산업 지원형): A2 플래그십은 고정밀 조작 및 멀티모달 상호작용 능력을 갖춘 산업용 모델. A2 라이트(청춘판)는 연구·교육 및 경량 상업용 고가성비 버전 - JINGLING(精灵) 시리즈(산업/작업용): 유연 제조 및 생산 라인 협업을 위해 설계된 산업용 Embodied AI(具身智能) 로봇 |
UBTECH (优必选) 
| - Walker S: 전방위 인식 시스템으로 자율 이동 및 의사결정 능력을 대폭 높인 산업용 로봇. 공장 생산 라인에서 정밀·안전·동기화 작업 수행이 가능하며 자동차 산업 등 신형 공업화 지원 |
XIAOMI (小米) 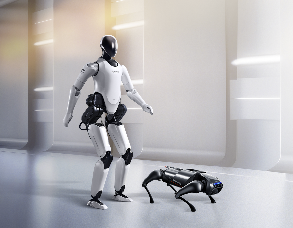
| - CyberOne 2세대: 전신 제어 알고리즘으로 21개 관절 자유도를 협조 제어하는 풀사이즈 바이오닉 휴머노이드. 85종의 환경 의미 및 45종의 인간 언어적 감정(语义情绪) 식별 가능 |
GALBOT (银河通用) 
| - Galbot S1: 휠 베이스 및 양팔 조합으로 '전신 조작' 강조. 메이퇀(美团) 편의점 등에서 시연 및 시범 도입되었으며, 중국 국산 '체화 대모델+ 리테일' 분야 최초로 데모에서 수주로 전환된 사례 - Galbot G1: 상반신 양팔+하반신 휠로 구성된 Embodied AI 범용 플랫폼. 대형마트·약국 등 미학습 환경에서 범용 파지 동작(집기-놓기-건네기)을 수행하며, 메이퇀 리테일 시나리오에서 '실전 비즈니스 전 과정(폐루프 검증)'에 투입된 첫 기체 |
Xiaopeng Motors (小鹏汽车) 
| - IRON: 인체 모사 척추, 바이오닉 근육, 전신 유연 피부, 헤드 3D 곡면 디스플레이, 22개 관절축(자유도)의 덱스터러스 핸드 등 고도 바이오닉 설계 적용. 튜링 AI 칩 3개 탑재 및 전고체 배터리를 채택하여 경량화와 안전성 제고 |
Fourier Intelligence (傅利叶智能) 
| - GR-3: '기능 위에 따뜻함'이라는 설계 철학을 반영한 자체 개발 3세대 휴머노이드. 상호작용 서비스 중심의 GR-3, 기능 서비스 중심의 GR-3C 등 2종으로 구성 |
Leju Robotics (乐聚机器人) 
| - KUAVO(夸父) 시리즈: 오픈소스 홍멍(鸿蒙) 기반 OS를 탑재한 플래그십 범용 로봇. 다리 부분을 신속하게 교체할 수 있는 '휠+양팔' 이중 형태 설계(KUAVO5-W)를 기반으로 장시간 가동 능력과 복잡 지형 극복 능력 동시 겸비 |
EngineAI (众擎机器人) 
| - T800: 최대 신장 173cm, 전신 관절축(자유도) 29개(손 부분 제외) 및 관절 최대 토크 450N·m 보유. 하체 부분 능동 냉각 설계 적용, 공식 발표 기준 최대 24시간 가동 |
[자료: 중상산업연구원(中商产业研究院) 및 기업 홈페이지]
산업 체인
중국 휴머노이드 로봇 산업 생태계는 '핵심 부품을 담당하는 업스트림', 'HW와 SW(AI)를 통합하는 미드스트림', '실제 활용 현장에 투입되어 상업적 가치를 실현하는 다운스트림' 3단계 구조로 이루어져 있다.
- 업스트림(핵심 부품): 구동·감지·제어 시스템을 아우르며, 주요 부품으로는 감속기, 센서, 제어기, 코어리스 모터(空心杯电机), 리드 스크류(丝杠) 등이 있다. 완제품 원가에서 핵심 부품이 차지하는 비중이 50%를 상회하여, 전체 생태계 중 기술 진입 장벽이 가장 높은 핵심 구간으로 꼽힌다.
- 미드스트림(본체 제조): 로봇 본체의 설계, 제조 및 테스트를 담당한다. 현재 바퀴형, 보행형, 범용 휴머노이드 로봇이 주요 시장을 이루고 있으며, HW와 SW의 고도화된 융합 역량 및 원가 통제 효율이 기업의 핵심 경쟁력으로 작용한다.
- 다운스트림(응용 분야): 산업 제조, 상업 서비스, 극한 환경 작업, 가사 서비스 현장 등을 포함하며, 로봇의 실질적인 상업적 가치가 창출되는 최종 단계이다. 현재 본격적인 상용화는 산업 제조 현장을 중심으로 추진되고 있으며, 상업 서비스 및 과학 연구 현장 등으로도 도입이 빠르게 확대되고 있다.
관련 정책
최근 중국 휴머노이드 로봇 산업은 각급 정부의 높은 관심과 국가 산업 정책의 전폭적인 지원을 받고 있다. 중국 정부는 휴머노이드 로봇 산업의 발전과 혁신을 장려하는 다수의 정책을 연이어 발표하며, 명확하고 광범위한 시장 전망을 제시함과 동시에 기업에 우수한 생산 및 경영 환경을 제공하고 있다.
<중국 휴머노이드 로봇 관련 정책>
시기 | 정책명 | 내용 |
2026.6 | 《2026년 휴머노이드 로봇 및 Embodied AI 실제환경 실증 훈련 특별행동 공동전개에 관한 통지》 (关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知) | - 실제 현장 훈련을 통한 Embodied AI 제품의 대규모 현장 도입 추진 - 2026년 말까지 휴머노이드 로봇 등 핵심 제품의 우선 검증 및 상시 배치 완료, '작업모드' 도입 목표 - 100개 이상의 고부가가치 응용 시나리오 발굴 및 구체화 - 1만 대 규모 현장 도입 역량 구축 |
2026.3 | 휴머노이드 로봇 및 Embodied AI 표준체계 (2026판) (人形机器人与具身智能 标准体系(2026版)) | - 중국 최초로 휴머노이드 로봇 및 Embodied AI 산업 체인 전체와 전 주기를 포괄하는 최상위 표준 설계 - 기초 공통, 뇌 모방 및 지능형 컴퓨팅, 사지 및 부품, 완제품 및 시스템, 응용, 안전 윤리 등 6개 부문으로 구성 - 120여 개 기관이 공동으로 연구·편제, 이는 해당 산업이 규범화 발전의 새로운 단계에 진입했음을 상징 |
2026.1 | '인공지능+제조' 특별행동 실시 의견 (“人工智能+制造”专项行动实施意见) | - 산업 현장 내 Embodied AI 심층 융합 추진 및 '시나리오 데이터 훈련장' 구축 - 제조업 내 휴머노이드 로봇 등 Embodied AI 제품의 대규모 상용화 촉진 |
2025.8 | '인공지능+' 행동 심층 실시에 관한 의견 (关于深入实施 “人工智能+”行动的意见) | - Embodied 의사결정, 인간-기계 협업 대형 모델 및 훈련 시뮬레이션 플랫폼 구축 지원 명시 - 2027년까지 인공지능과 6대 핵심 분야의 광범위한 심층 융합 달성 - 스마트 단말기, AI 에이전트 등 응용 보급률 70% 이상 달성 목표 |
[자료: 중상산업연구원(中商产业研究院)]
해결 과제
휴머노이드 로봇 산업은 기술 탐색 단계를 넘어 상업화로 전환되는 과도기에 있지만, 기술 성숙도, 원가 절감, 현장 도입, 사회적 윤리 등 다방면에서 해결 과제가 남아있다. 기술 측면에서는 범용 AI 및 하드웨어의 한계가 존재하며, 비용 측면에서는 핵심 부품의 높은 단가로 대량 생산에 제약이 있다. 상업화 측면에서는 ROI 확보 및 현장 맞춤형 적용에 어려움을 겪고 있으며, 안전 기준 부재와 윤리적 문제 또한 산업의 성숙을 늦추는 요인으로 작용하고 있다.
1. 기술적 한계
범용 인공지능(AGI)이 아직 실질적인 구현 단계에 이르지 못한 가운데, 하드웨어 측면에서는 짧은 배터리 수명과 관절 구동부의 제한된 내구성이 문제로 지적된다. 소프트웨어 측면에서는 제어 알고리즘이 복잡해 모션 플래닝(운동 제어)과 환경 인식 기술을 융합하는 데 고도의 기술력이 요구된다. 이러한 기술적 장벽이 산업 발전의 가장 큰 장애물로 작용하고 있다.
2. 높은 원가 및 양산 장벽
제품의 제조원가(BOM)가 높게 유지되고 있으며, 특히 모터, 감속기, 센서 등 핵심 부품이 차지하는 원가 비중이 매우 크다. 현재의 제한적인 양산 규모로는 '규모의 경제'를 통한 단가 인하를 기대하기 어려워, 대량 생산 역량 확보가 기업들의 중대한 과제로 대두되고 있다.
3. 상업화 및 현장 도입 난제
상업화의 핵심은 투자 대비 수익률(ROI) 확보에 있으나, 현재 대다수의 응용 현장에서는 로봇 운용 비용이 여전히 인건비를 상회하고 있다. 또한 산업별 현장 여건의 편차가 커 로봇을 맞춤형으로 적용하거나 신속하게 배치하기 어려우며, 이로 인해 다양한 분야로의 확산과 도입이 지연되고 있다.
4. 안전 기준 부재 및 윤리적 문제
인간-로봇 협업의 안전 기준이 완전히 확립되지 않았으며, 제어 불능 리스크와 고장 우려도 시급히 해결해야 할 과제이다. 또한 일자리 대체, 데이터 프라이버시 유출, 윤리 문제를 둘러싼 논의가 확산되고 있어 사회적 공감대 형성에도 시간이 소요될 것으로 보인다.
현장 사례: Li-Gong 실업(里工实业)
최근 광저우무역관은 산업용 및 휴머노이드 로봇 제조 기업인 Li-Gong 실업(里工实业)을 방문하여 현장 동향을 파악했다. 마케팅 부서의 차오(曹) 매니저는 단일 로봇팔(로봇손) 대비 휴머노이드 로봇이 지닌 실무적 강점에 대해 다음과 같이 설명했다.
"당사의 휴머노이드 로봇은 최대 2m 높이까지 도달할 수 있어 기존 로봇팔의 물리적 작업 한계를 극복했습니다. 특히 로봇의 이동이 필수적인 현장에서도 원활한 작업이 가능해 산업 현장에서의 범용성이 매우 뛰어납니다." 아울러 그는 "기업 고객들의 세부적인 니즈와 작업 환경에 맞춘 맞춘 다양한 맞춤형 로봇 솔루션을 제공하고 있습니다"라고 덧붙였다.
나아가 차오 매니저는 중국 휴머노이드 로봇 산업의 고속 성장 배경으로 현지의 탄탄한 '제조업 인프라'와 '산학연 생태계'를 꼽았다. 그는 "중국은 세계 최대 규모의 촘촘한 산업 밸류체인을 바탕으로, 핵심 부품의 빠른 성능 개선과 비용 절감을 위한 최적의 제조 기반을 갖추고 있다”고 설명했다. 아울러 "AI 및 산업디자인 관련 대학과 연구기관들이 우수한 인재와 연구 성과를 끊임없이 배출하며 산업 전반의 성장을 든든하게 뒷받침하고 있다”고 언급했다.
실업(里工实业) 자사 개발 로봇>
[자료: 광저우무역관 자체 촬영]
시사점 및 전망
향후 휴머노이드 로봇은 가상 공간에서 선제적으로 상황을 예측하고 행동을 시뮬레이션하는 방식으로 고도화될 전망이다. 현실 세계를 모사한 '월드 모델'이 도입되며, 로봇의 자율 학습 효율과 환경 적응력이 대폭 향상될 것으로 보인다.
특히 AI 기술과의 융합이 심화되면서 로봇은 더 이상 사전에 입력된 프로그램에만 얽매이지 않고, 시시각각 변하는 현장 상황에 맞춰 자율적으로 의사결정을 내릴 수 있게 될 것이다. 이는 단순한 '명령 수행'을 넘어 주도적인 '작업 기획'으로의 도약을 의미하며, 복잡한 임무 처리와 비정형 환경에서의 작업 수행을 위한 핵심 기반이 될 것으로 기대된다.
또한, 로봇의 활용 패러다임이 단순한 '인력 대체'에서 '인간-로봇 협업'으로 전환되며, 의료, 제조, 서비스 등의 현장에 인간의 조력자 역할로 폭넓게 활용될 것이다. 나아가 '서비스형 로봇(RaaS, Robot-as-a-Service)' 모델의 보급이 가속화되며, 렌탈 및 종량제 과금 방식을 통해 기업과 사용자의 도입 장벽을 낮출 것으로 예상된다. 이에 따라 로봇의 활용 범위가 산업 현장을 넘어 일상 소비 및 상업 서비스 등으로 넓어지며, 전체 로봇 시장의 외연도 한층 확대될 전망이다.
자료: 중상산업연구원(中商产业研究院), 锦研视角, Sina Finance(新浪财经), 대양망(大洋网), KOTRA 광저우무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
원문기사링크 : https://dream.kotra.or.kr/kotranews/cms/news/actionKotraBoardDetail.do?SITE_NO=3&MENU_ID=180&CONTENTS_NO=1&bbsGbn=243&bbsSn=243&pNttSn=243593