HS CODE | 한국어 | 영어 |
284190 | 과산화금속산 또는 과산화금속산염 | Salts of Oxometallic or Peroxometallic Acids |
[자료: 중국 상무부]
중국은 한국에서 산화리튬코발트를 가장 많이 수입
산화리튬코발트(Lithium Cobalt Oxide, 화학식 LiCoO₂)는 리튬이온 배터리의 양극재이다. 전기화학적 성능 측면에서 산화리튬코발트는 인산철리튬(LFP)이나 삼원계(NCM) 등 경쟁 제품보다 우수하여, 스마트폰, 초박형 노트북, 무선 이어폰 등 휴대용 기기 전원 시장을 주도해 왔다.
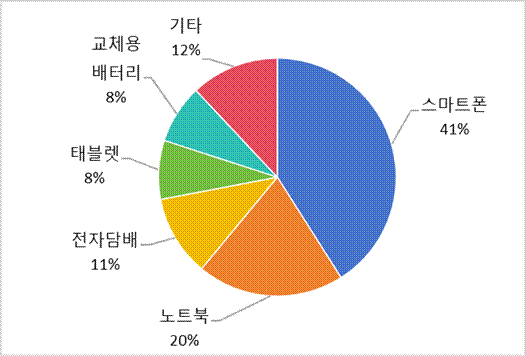
통계 데이터에 따르면, 2025년 산화리튬코발트 다운스트림 분야에서 스마트폰이 41% 점유율로 1위를 차지했으며, 그 뒤를 노트북(20%), 전자담배(11%), 태블릿PC(8%), 교체용 배터리(8%) 등이 차지했다.
스마트폰의 산화리튬코발트에 대한 수요는 점차 증가하고 있다. 주된 이유는 스마트폰의 배터리 수명과 얇고 가벼운 디자인에 대한 요구가 지속적으로 높아지고 있기 때문이다. 노트북과 태블릿PC 등 일부 제품의 산화리튬코발트 수요는 감소하는 추세이다. 이는 주로 AI 기능이 탑재된 스마트 안경 등 휴대 가능한 신제품으로의 대체 수요가 있기 때문이다. 전자담배의 산화리튬코발트 수요는 대체로 정체 상태를 유지하고 있다. 이는 일부 국가의 규제 강화로 전자담배 제조 업체 수가 감소했기 때문이다. 향후 2024~2032년 간 전 세계 스마트폰 배터리 유지보수 시장이 연평균 약 6%의 성장률을 기록할 것으로 전망되며, 이에 따라 산화리튬코발트에 대한 수요도 지속적으로 증가할 것으로 예상된다.
<2025년 산화리튬코발트 다운스트림 응용 분야 점유율>
[자료: ICC SINO 배터리]
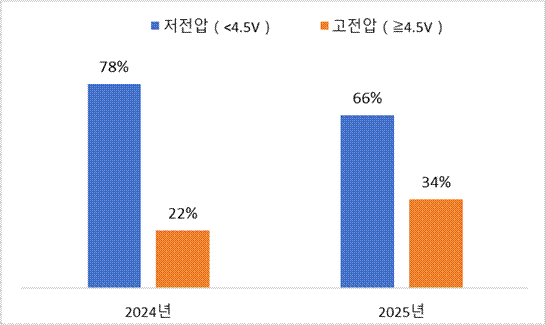
디지털 기기의 배터리 수명에 대한 요구가 지속적으로 높아짐에 따라, 2025년에는 고전압(≧4.5V) 산화리튬코발트 제품의 본격적인 양산이 시작되었다. 해당 제품의 판매량 점유율은 34%에 달했으며, 이는 2024년 대비 12%p 증가한 수치이다. 또한, 4.55V 제품은 현재 시험 단계에 있으며, 2026년 말까지는 본격적인 양산에 돌입할 것으로 전망된다.
<2024-2025년 중국 산화리튬코발트 제품 전압 모델별 점유율>
[자료: ICC SINO 배터리]
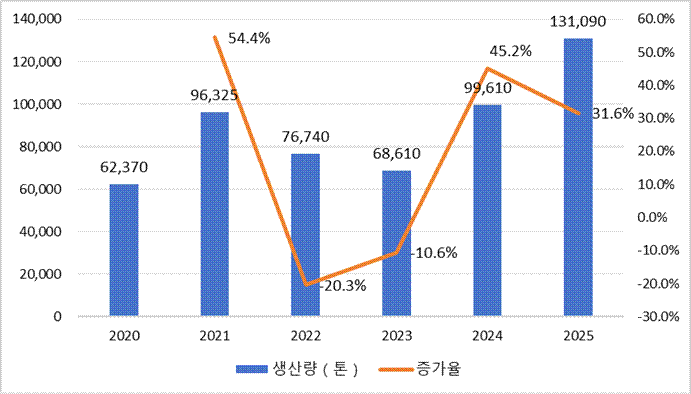
중국의 산화리튬코발트 생산량은 전 세계의 80% 이상을 차지하며, 소비량은 전 세계의 절반 이상을 차지한다. 소비재 이구환신(以旧换新) 정책의 추진과 소비 전자 제품의 AI화로 인한 배터리 업그레이드로 인해 2025년 중국의 산화리튬-코발트 산화 생산량은 13.1만 톤에 달하며, 전년 대비 31.6% 증가했다. 연평균 가격 20.5만 위안(한화 약 4,500만 원)/톤으로 계산하면 시장 규모는 268.6억 위안(한화 약 5조 9000억 원)에 달한다.
<2020-2025년 중국 산화리튬코발트 생산량>
[자료: BAIINFO]
중국 산화리퓸코발트 시장 경쟁 구도
리튬 배터리 양극재 산업은 자금 및 기술 장벽이 매우 높은 분야이다. 이로 인해 중국 국내에서 산화리튬코발트를 실질적으로 양산하는 기업은 20곳 미만에 불과하다. 대부분의 기업은 NCM(삼원계)이나 인산철리튬(LFP) 등을 주력으로 생산하면서, 동시에 산화리튬코발트도 생산하는 구조이다.
현재 중국 산화리튬코발트 업계는 단순한 생산능력 경쟁 단계를 넘어 기술 혁신 속도, 고객사 인증 기간, 자원 자급 능력 등 다각적인 분야에서의 경쟁으로 전환되었다. 자체 코발트 원료 또는 장기 공급 계약을 보유한 기업의 평균 이윤율은 18.6%로 자원 공급 보장이 없는 기업(평균 이윤율 13.2%)보다 훨씬 높다. 중국 공업정보화부의 ‘신에너지 자동차 보급 및 응용 추천 모델 목록'과 APPLE 공급망 인증을 통과한 기업은 리튬-코발트 산화물 제품에 대해 12%-15%의 프리미엄을 받을 수 있다.
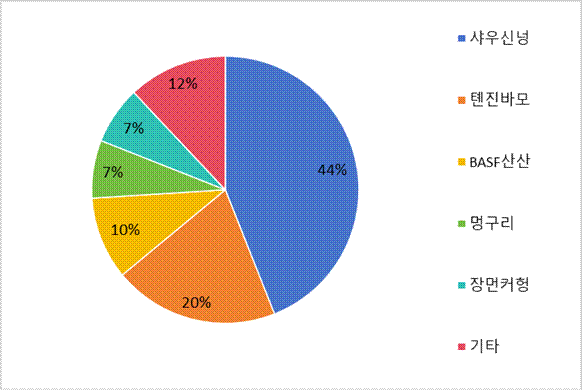
동우증권연구소가 발표한 보고서에 따르면, 중국의 산화리튬코발트의 시장 집중도는 매우 높으며, 2025년 TOP5 생산 기업의 시장 점유율은 총 88%에 달했다. 그중 샤우신넝(厦钨新能)은 44%의 점유율로 업계 1위를 유지하고 있다.
<2025년 중국 산화리튬코발트 시장 경쟁 구도>
[자료: 동우증권연구소]
- 샤우신넝은 업계 리더로서 고전압 리튬 코발트 산화 집중 전략을 고수하고 있으며, 고객에는 Panasonic, CATL, Sunwoda, BYD 등 국내외 유명 배터리 고객이 포함되어 있다.
- 톈진바모(天津巴莫)는 코발트 산업 자원을 기반으로 고급 노트북과 TWS 이어폰 배터리 시장에서 안정적인 점유율을 유지하고 있다.
- BASF 산산은 중국-독일 합작 기업으로, BASF 회사의 다국적 자원을 기반으로 전 세계에 고객을 두고 있다.
- 멍구리(盟固利)와 장먼커헝(江门科恒)은 각각 높은 특허 보유량과 높은 가성비 제품에 주력하며, 지역 시장을 중심으로 하고 있다.
- 기타 기업: 영업력이 약하고 자금 운용 압박이 크며, 일부 기업은 이미 시장에서 철수하기 시작했다.
다운스트림 리튬 배터리 소비 증가율이 전반적으로 안정적인 상황에서 중국의 산화리튬코발트 생산 기업의 생산 확대는 제한적일 것으로 보인다. 선두 기업들은 R&D 역량과 앞선 생산 능력을 활용해 고객 네트워킹을 강화하고 있으며, 앞으로 선두 기업이 계속 시장 점유율을 늘려 현재의 경쟁 구도를 유지할 것으로 기대된다.
중국 산화리튬코발트 가격 추세
중국의 산화리튬코발트 밸류체인의 업스트림에는 주로 코발트, 리튬, 니켈 등 주요 광물 원료가 있으며, 그 중 코발트 원료는 수입에 크게 의존하고 있으며(수입 의존도 90% 이상), 주로 콩고민주공화국, 남아프리카공화국, 잠비아에서 수입된다.
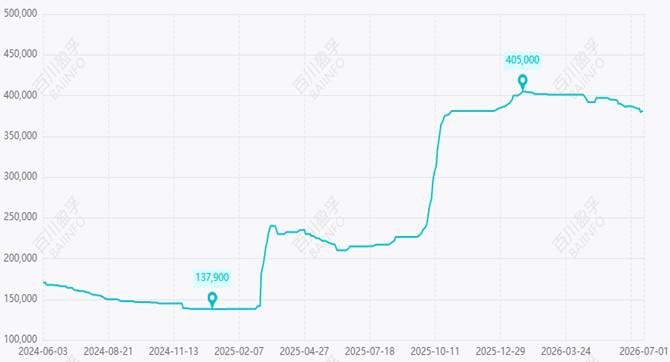
2025년 초, 콩고 민주 공화국의 코발트 광산 수출 정책이 강화되고, 환경 보호로 인한 인도네시아의 니켈 및 코발트 프로젝트의 생산 제한이 겹치면서 리튬 코발트 산화물의 가격이 상승했다. 2025년 3월 말까지 중국 국내 코발트산 리튬 가격은 톤당 23만 위안(한화 약 5천만 원)으로 상승하여 2024년 같은 기간에 비해 31.4% 상승했다. 동시에, 다운스트림 리튬 배터리 공장들이 공황 상태에 빠져 재고를 비축하면서 2025년 9월부터 산화리튬코발트의 가격이 급등하기 시작했다. 4.45v의 산화리튬코발트를 예로 들면, 가격이 한때 톤당 약 40.5만 위안(한화 약 8,900만 원) 까지 올랐다. 2026년 7월까지 가격은 톤당 38.5만 위안(한화 약 8,460만 원)의 높은 수준을 유지할 것으로 연구 결과가 나온 바 있다.
<2024-2026년 중국 산화리튬코발트 시장 가격 추세>
(단위: 위안/톤)
[자료: BAIINFO]
중국 산화리튬코발트 수입 추세
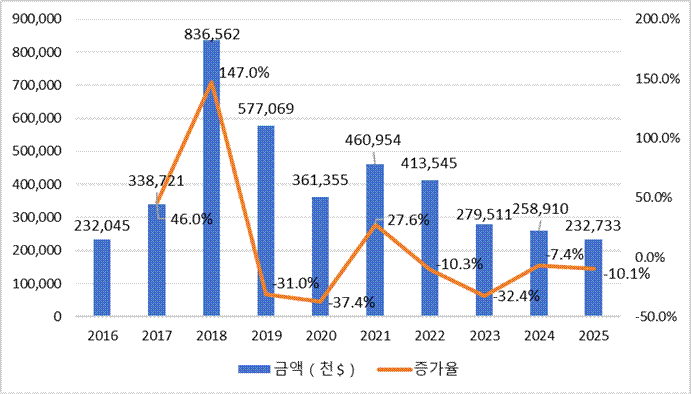
중국의 산화리튬코발트(HSCODE:284190)의 수입 규모는 2018년에 정점을 찍은 후, 수입액이 지속적으로 감소하고 있다. 2025년, 중국은 2억 3300만 달러의 산화리튬과 코발트를 수입했으며, 이는 2024년에 비해 10.1% 감소한 수치이다.
<2016-2025년 중국산화리튬코발트 수입금액 통계>
[자료: Global Trade Atlas(2026.07.09.)]
2025년 중국의 리튬 코발트 산화물 수입국/지역 중 한국이 51.2%로 1위를 차지했으며, 그다음은 일본(30.3%)과 칠레(8.1%) 순이었다. 이들 3개국 수입량이 전체의 89.6%를 차지했다.
<2023-2025년 중국 산화 리튬 코발트 TOP 10 수입국/지역>
(단위: US$ 천, %)
순위 | 국가 및 지역 | 2023년 | 2024년 | 2025년 |
수입 금액 | 점유율 | 수입 금액 | 점유율 | 수입 금액 | 점유율 |
| 세계 | 279,511 | 100.0 | 258,910 | 100.0 | 232,733 | 100.0 |
1 | 대한민국 | 177,134 | 63.4 | 156,950 | 60.6 | 119,056 | 51.2 |
2 | 일본 | 71,095 | 25.4 | 73,613 | 28.4 | 70,494 | 30.3 |
3 | 칠레 | 16,076 | 5.8 | 13,108 | 5.1 | 18,790 | 8.1 |
4 | 카자흐스탄 | 0 | 0 | 317 | 0.1 | 9,158 | 3.9 |
5 | 중국 보세구 | 2,478 | 0.9 | 2,794 | 1.1 | 3,560 | 1.5 |
6 | 베트남 | 2,625 | 0.9 | 1,596 | 0.6 | 3,134 | 1.3 |
7 | 폴란드 | 525 | 0.2 | 1,572 | 0.6 | 2,768 | 1.2 |
8 | 영국 | 1,181 | 0.4 | 2,116 | 0.8 | 2,117 | 0.9 |
9 | 캄보디아 | 1,240 | 0.4 | 2,457 | 0.9 | 1,404 | 0.6 |
10 | 대만 | 804 | 0.3 | 1,066 | 0.4 | 970 | 0.4 |
[자료: Global Trade Atlas(2026.07.09.)]
2025년, 중국의 산화리튬코발트 수입 평균 가격은 $22.6/kg이다. TOP10 수입국 중 수입가격이 가장 높은 나라는 폴란드(1,154$/kg)로 한국이 30.2$/kg로 4위를 차지했다.
<2025년 중국 산화리튬코발트 수입 가격 순위>
순위 | 국가 및 지역 | 수량(Tons) | 평균 가격($/kg) |
1 | 폴란드 | 2 | 1,153.5 |
2 | 칠레 | 18 | 1,051.3 |
3 | 카자흐스탄 | 10 | 880.0 |
4 | 대한민국 | 3,948 | 30.2 |
5 | 중국 보세구 | 121 | 29.4 |
6 | 영국 | 97 | 21.7 |
7 | 일본 | 5,235 | 13.5 |
8 | 대만 | 116 | 8.3 |
9 | 캄보디아 | 200 | 7.0 |
10 | 베트남 | 472 | 6.6 |
총량/평균 가격 | 10,291 | 22.6 |
[자료: Global Trade Atlas(2026.07.09.)]
중국 산화리튬코발트의 시장 판매경로
중국의 산화리튬코발트의 판매 경로는 주로 제조업체 직판, 화학 B2B 플랫폼 판매, 전자상거래 소매 세 가지 방식으로 나뉘며, 사용자는 구매 규모에 따라 방법을 선택할 수 있다.
① 공장 직송(대량 구매)
배터리 제조업체 등 톤 단위 구매가 필요한 기업의 경우, 일반적으로 직판 방식을 채택하여 공급자와 수요자가 장기 공급 계약을 체결한다. 일부 산화리튬코발트 생산 기업도 딜러 네트워크를 통해 특정 지역의 대형 고객을 커버하고 있다. 리튬 코발트 산화물은 고객 인증 기간이 비교적 길며, 일반적으로 1-2년이다. 다운스트림 고객 기업은 일단 공급업체를 확정하면 오랜 시간 동안 교체하지 않는다. 따라서 리튬-코발트 산화물 생산 기업에게는 핵심 고객을 확보하는 것이 매우 중요하다.
② 화학공업 B2B 판매 플랫폼(중소 규모 구매 및 무역)
중소기업이나 무역업자는 B2B 화학 무역 플랫폼을 통해 유연한 구매와 물류 배송을 실현할 수 있다.
- 주요 플랫폼: china.guidechem.com, www.cnpowder.com.cn 등
③ 전자상거래 플랫폼(연구용 및 소매판매)
대학, 실험실 또는 개인 연구 사용자의 소량 수요에 대응하여, 종합 전자상거래 플랫폼은 낮은 진입 장벽의 구매 경로를 제공한다.
- 주요 플랫폼: 타오바오(www.taobao.com)), 징둥(www.jd.com) 및 기타 플랫폼은 실험 소모품 조달에 적합
중국의 리튬 코발트 산화물 수입 지역을 보면, 톈진시가 56%로 1위를 차지했으며, 그다음은 장쑤성(17.3%), 광둥성(7.9%) 순이었다. 주요 원인은 톈진시에 많은 배터리 밸류체인 관련 많은 기업들이 있으며, 리튬 산화물 TOP5 생산 기업인 바모와 멍구리가 모두 톈진에 있기 때문이다.
<2025년 중국 산화리튬코발트 수입 TOP10 성(시)>
(단위: US$ 천, %)
순위 | 성(시) | 수입 금액 | 점유율 |
1 | 텐진시 | 130,237 | 56.0 |
2 | 장쑤성 | 40,226 | 17.3 |
3 | 광동성 | 18,355 | 7.9 |
4 | 후난성 | 16,941 | 7.3 |
5 | 상하이시 | 9,640 | 4.1 |
6 | 랴오닝성 | 4,205 | 1.8 |
7 | 푸지엔성 | 3,660 | 1.6 |
8 | 저장성 | 2,476 | 1.1 |
9 | 허베이성 | 1,939 | 0.8 |
10 | 베이징시 | 1,707 | 0.7 |
[자료: Global Trade Atlas(2026.07.10.)]
관세 및 수입 규정
한중 FTA에 따르면, 2024년 한국의 산화리튬코발트의 대중국 수출 관세가 이미 0으로 인하되어, 한국은 0의 관세로 중국에 산화리튬 코발트를 수출할 수 있게 되어있다.
<중국 산화리튬코발트 수입세율>
HS CODE | 제품명 | 최혜국 (MFN)세율 | 한중FTA 세율 | RCEP세율 | 수입부가가치세율 |
2841900010 | 산화리튬코발트 | 5.5% | 0 | 2.8% | 13% |
[자료: 중국상무부]
현재 중국은 수입 산화리코발트 양극재 제품에 대해 특별한 통관 및 인증 요구 사항이 없다.
전망
최근 몇 년 동안 소비자 전자 제품의 시장 성장률이 둔화되었다. 하지만 휴머노이드 로봇, 웨어러블 기기, e-VTOL 등 새롭고 다양한 전자 제품이 끊임없이 등장하면서 고전압, 고에너지 밀도의 산화리튬코발트 소재에 새로운 성장 동력을 가져오고 있다. 향후 5년 동안 중국 코발트산 리튬 시장은 성숙기에 접어들 것으로 예상되며, 성장 속도는 고전압 제품의 활용과 새로운 하드웨어 제품의 성장 상황에 달려 있다.
다양한 응용 상황에 따라 산화리튬코발트의 성능도 차별화될 필요가 있다. 예를 들어, 드론에 고배율(5C 이상 충방전)을 사용하고, 폴더블폰에는 고압 실속형(밀도 ≥4.0g/cm³)을 사용하고, AR/VR 장비에는 고전압형(>4.5V)이 가장 적합하다. 이를 위해서는 산화리튬코발트 생산업체가 배터리 업체와의 기술 협력 관계를 강화해야 경쟁 우위를 유지할 수 있을 것으로 기대된다.
산화리튬코발트의 생산 원가는 원료 가격의 영향을 크게 받는다. 전 세계적으로 코발트 자원은 상대적으로 제한적이고 고도로 집중되어 있어, 코발트 자원의 공급 상황은 지정학적 위험, 코발트 가격 변동 등 불확실한 요인의 영향을 받기 쉽다. 따라서 코발트 자원의 통제력, 공급망의 탄력성, 그리고 고객과의 협력 정도는 산화리튬코발트 생산 기업의 생존 및 경쟁력을 결정할 것이다.
자료: 중국 상무부, GTA, BAIINFO, ICC SINO 배터리, 동우증권연구소, KOTRA 우한무역관 자료 종합