경쟁 동향
인도네시아 소비자들의 미용에 대한 관심이 높아지면서 성별 구분 없이 다양한 소비자층이 뷰티 제품 구매층으로 새롭게 유입되고 있다. 이러한 흐름 속에서 립 제품은 특히 두드러지는 카테고리로 자리 잡고 있다. Jakpat의 2025년 보고서에 따르면 립 제품은 메이크업 제품 중 가장 많이 쓰이는 카테고리로 꼽혔다. 2023년 Jakpat 설문조사에서 립스틱은 립 제품 부문 내 38%의 점유율로 3위를 차지했으며, 2025년 설문조사에서는 전 세대에 걸쳐 립 제품 사용이 일상적 메이크업 루틴으로 자리 잡은 것으로 확인됐다.
립 제품 시장 규모는 지속적으로 성장하고 있으나, 최근 시장 내 경쟁 구도에서는 몇 가지 변화가 발생하고 있다. 2025년에는 인도네시아 소비자들이 화장품 브랜드를 선택할 때 글로벌 브랜드보다 국내 브랜드를 택하는 경향이 뚜렷해졌다. 시장조사기관 Populix의 조사에 따르면 밀레니얼 세대와 Z세대의 87%가 인도네시아 로컬 브랜드를 선호한다고 답했는데, 이는 단순히 가격 때문만은 아닌 것으로 보인다. 최근 로컬 브랜드는 저렴한 대안에 머물지 않고 제품력과 성분 신뢰도를 앞세워 인지도와 신뢰를 갖춘 브랜드로 자리매김했다. 여기에는 한국의 대표적 화장품 OEM·ODM 기업인 코스맥스(COSMAX)의 인도네시아 진출도 한몫한 것으로 보인다. 코스맥스의 현지 생산 기반을 활용하면서 로컬 브랜드들이 합리적인 가격으로도 높은 품질의 제품을 만들 수 있게 된 것으로 분석된다.
여기에 공격적인 디지털 마케팅까지 더해지면서 일부 현지 브랜드는 특정 제품군에서 시장을 주도하는 위치까지 올라섰다. 스킨티픽(Skintific)이 대표적인 사례다.
다만 이러한 현지 브랜드 강세가 곧 한국 브랜드의 영향력 축소를 의미하는 것은 아니다. 소셜미디어 인플루언서들은 여전히 꾸준하게 한국 뷰티 제품을 소개하고 있으며, 특히 Z세대가 추구하는 미적 기준 자체가 K-뷰티 트렌드의 영향을 크게 받고 있다. 즉 '어떤 모습이 예쁜가'에 대한 기준은 한국에서 비롯되지만, 정작 실제 구매로 이어지는 제품은 현지 브랜드를 향하는 다소 모순적인 흐름이 나타나고 있는 셈이다. 이러한 시장의 변화는 한국 브랜드가 인도네시아 시장에서 마주하고 있는 핵심 과제이기도 하다.
<인도네시아 주요 립스틱 브랜드>
브랜드명 | 국가명 | 주요 특징 | 가격대 | 인기 립스틱 제품 |
|---|

메이블린 | 미국 | 지속력 | IDR 50,000~85,000 (4,170 - 7,090원) | 
슈퍼 스테이 매트 잉크 |

오 마이 글램 | 인도네시아 | 합리적 가격으로 학생들에게 인기 | IDR 19,000~27,500 (1,585 - 2,294원) | 
매텔라스트 립 크림 |

하나스이 | 인도네시아 | 저렴한 가격대비 우수한 품질로 인기 | IDR 30,000~45,200 ( 2,504 - 3,772원) | 
넥스트 레벨 립라스트 크림 |

메이크 오버 | 인도네시아 | 메이크업 아티스트들이 선호하는 전문가용 브랜드 | IDR 105,000~126,000 (8,770 - 10,524원) | 
파워스테이 글레이즈드 락 립 피그먼트 |

와르다 | 인도네시아 | 인도네시아 할랄 인증 화장품 분야의 선두 브랜드, 시장 내 충성도 높음 | IDR 65,000~80,000 (5,443 - 6,699원) | 
립 크림 - 매트 립 크림 |

임플로라 | 인도네시아 | 저가형 시장에서 인기있는 현지 브랜드로 누드톤 색상으로 인기 | IDR 19,500~23,000 (1,635 - 1,928원) | 
데이 투 데이 라이트 매트 립 크림 |
타임포리아 | 중국 | 모던, 미니멀리즘 컨셉의 독특한 디자인의 브랜드로 인기 | IDR 67,000 - 80,500 (5,603 - 6,733원) | 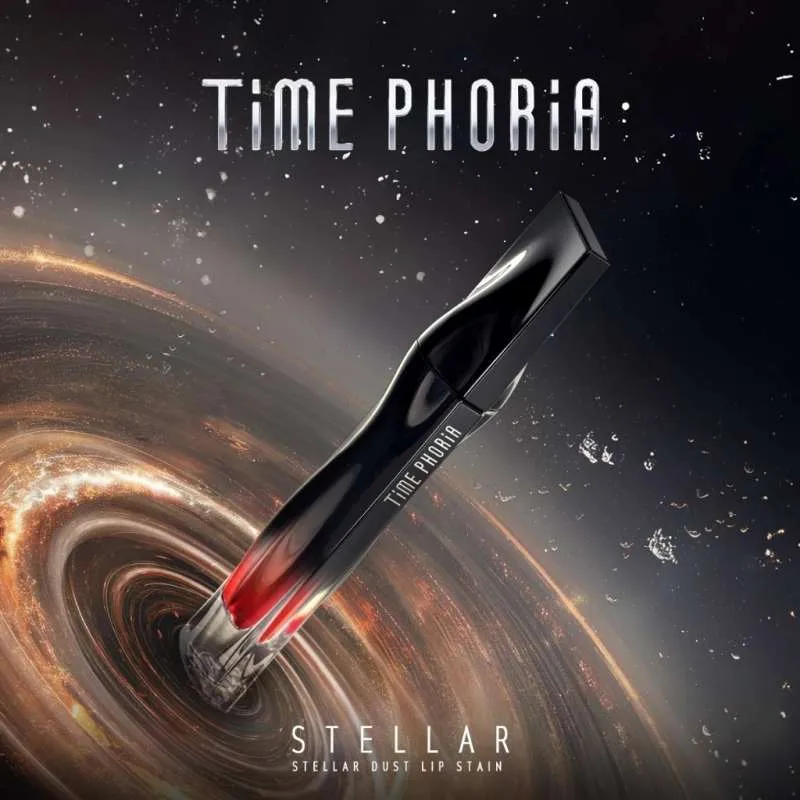
스텔라 더스트 립 스테인 |
 O.Two.O
| 중국 | 합리적인 가격에 럭셔리한 스타일의 패키지로 유명한 이커머스 중심 브랜드 | IDR 23,500~48,000 (1,971 - 4,027원) | 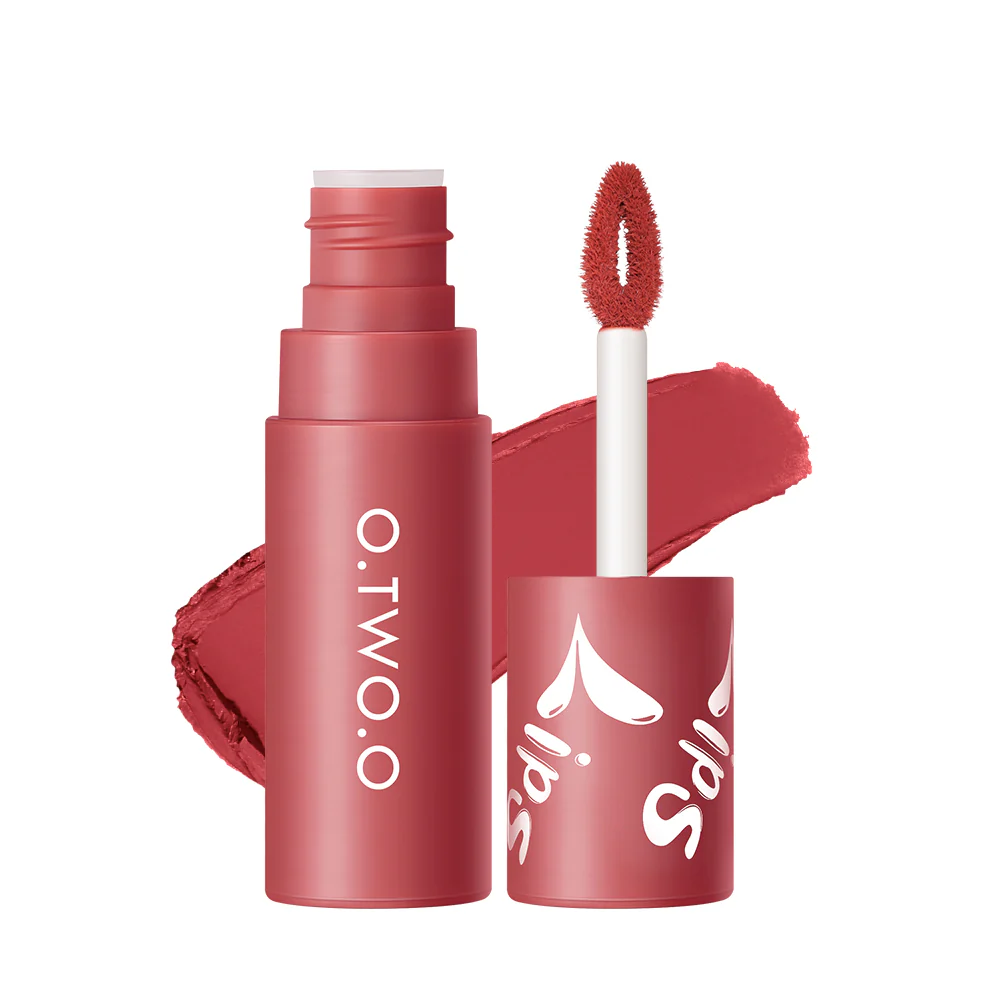
벨벳 매트 립 & 치크 머드 |
로레알 파리 | 프랑스 | 글로벌 R&D를 기반의 립 텍스쳐가 강점인 프리미엄 대중 브랜드 | IDR 95,000~119,000 (7,955~9,965원) | 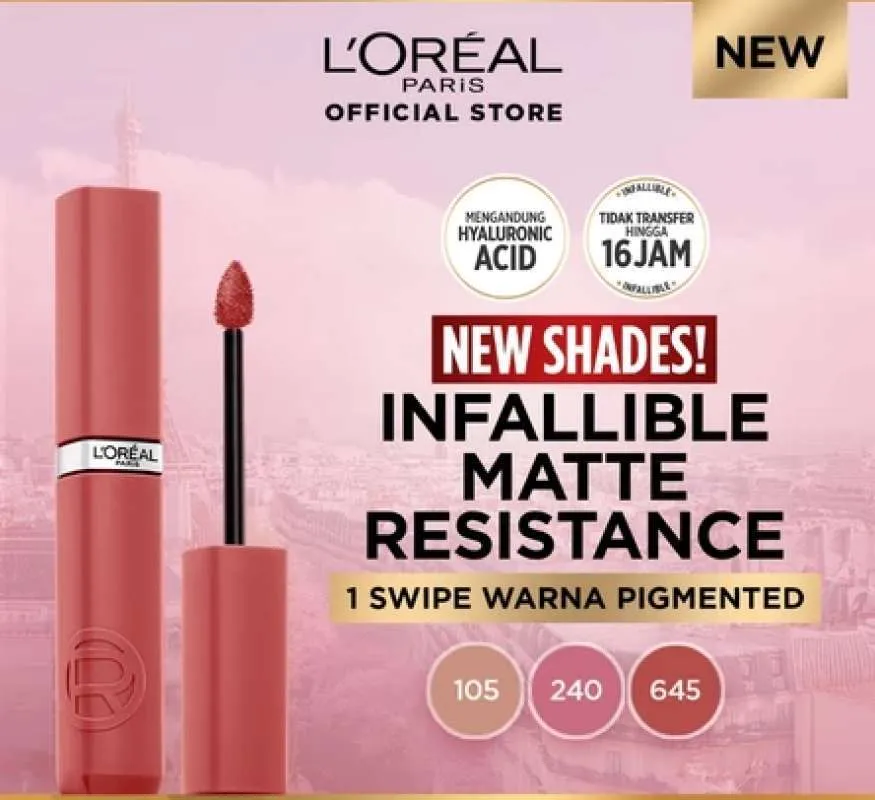
인팔러블 매트 레지스턴스 리퀴드 립스틱 |
썸띵 | 인도네시아 | 빠른 속도로 성장한 로컬 브랜드 | IDR 27,250~45,500 (2,315 - 3,865원) | 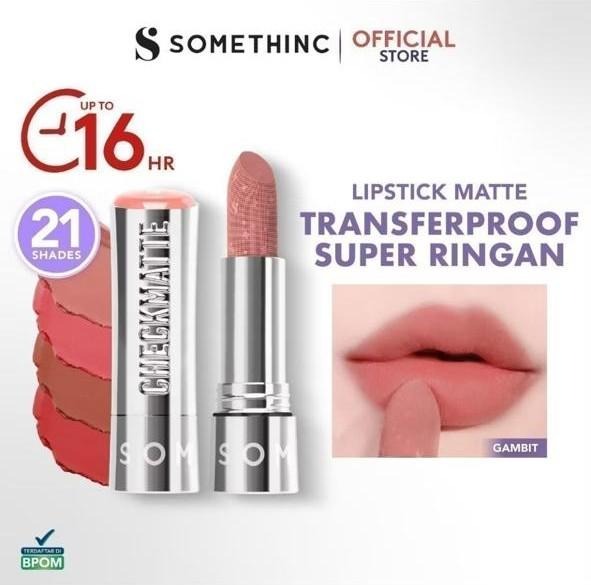
체크메이트 트랜스퍼프루프 립스틱 |
[자료: 유로모니터, 쇼피 등 KOTRA 자카르타 무역관 종합]
<인도네시아 이커머스 립스틱 인기 브랜드 순위>
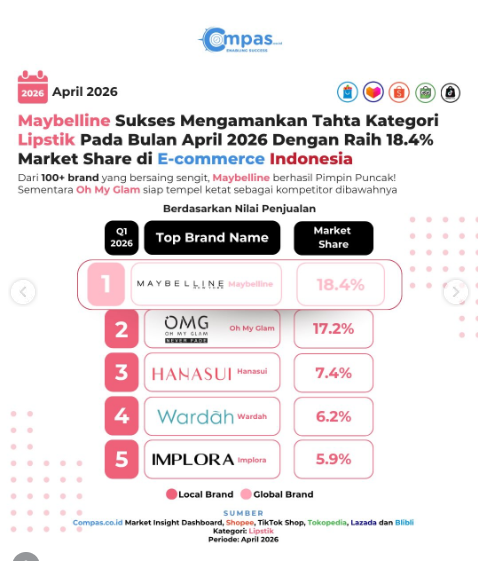
[자료: Compas (2026년 4월)]
유통 구조
립 제품을 포함한 인도네시아 색조화장품의 주요 유통 채널은 오프라인과 온라인 유통망 두 축으로 나뉜다. 2020년부터 2025년까지 이커머스 시장은 33.7%의 시장 점유율을 기록했다. 오프라인 유통망은 66.3%로 여전히 시장 대부분을 차지하고 있으나 점유율은 감소 추세다.
<인도네시아 립스틱 제품 주요 오프라인 유통망>
유통망 명 | 구분 | 구분 | 특징 | 브랜드 |
|---|
 Sociolla
| 오프라인 | 뷰티 전문몰 | 옴니채널 뷰티 플랫폼으로, 인도네시아 로컬 및 K-뷰티 트렌드 제품을 큐레이션 | Esqa, Timephoria, Maybelline, Skintific 등 |
 Watsons
| 오프라인 | 헬스&뷰티(H&B) 스토어 | 트렌드에 민감한 헬스·뷰티 전문 매장으로, 스킨케어·웰니스 제품과 생필품을 큐레이션해 제공 | Maybelline, OMG, Emina, L’Oreal 등 |
 Guardian
| 오프라인 | 헬스&뷰티(H&B) 스토어 | 약국 기능에 일상용 퍼스널케어·웰니스·뷰티 제품을 결합 | Make Over, Maybeline, Wardah 등 |
OHSOME | 오프라인 | 종합상품점 | 젊은 세대를 겨냥한 셀프서비스형 매장으로, 뷰티부터 스낵까지 아시아 트렌드 제품을 큐레이션 | Lanbena, Glad to Glow, Gogotales 등 |
MINISO | 오프라인 | 종합상품점 | 미니멀한 홈 리빙 제품과 트렌디한 팝컬처 IP 제품을 함께 취급 | The Ballerina, Mini Poni |
[자료: 각 사 홈페이지, KOTRA 자카르타 무역관 종합]
<인도네시아 립스틱 제품 주요 온라인 유통망>
유통망 명 | 구분 | 구분 | 특징 | 브랜드 |
|---|
 Sociolla
| Online | 뷰티 전문 온라인 몰 | 옴니채널 뷰티 플랫폼으로, 인도네시아 로컬 및 K-뷰티 트렌드 제품을 큐레이션 | Esqa, Timephoria, Maybelline, Skintific 등 |
 Tokopedia
| Online | 종합 이커머스 | 인도네시아 주요 마켓플레이스로, 생필품부터 디지털 서비스까지 폭넓게 취급 | Wardah, Hanasui, Oh My Glam 등 |
 Shopee
| Online | 종합 이커머스 | 인도네시아 주요 마켓플레이스로, 생필품부터 디지털 서비스까지 폭넓게 취급 | Oh My Glam, Implora, Hanasui |
 Tiktok
| Online | 소셜커머스 | 숏폼 기반 비디오커머스 결합한 소셜커머스 플랫폼 | Timephoria, Focallure, Revlon, O.Two.O 등 |
 Astro
| Online | 퀵 커머스 | 생필품과 신선식품을 초고속 배송하는 즉시배송형 이커머스 플랫폼 | 3CE, Maybelline, O.Two.O, Revlon 등 |
 Fast Beauty
| Online | 뷰티 전문 온라인 몰 | 한국 뷰티 제품 소싱 뷰티 전문 플랫폼 | YNM, I’m MEME 등 |
Style Korean | Online | 뷰티 전문 온라인 몰 | 한국 뷰티 제품 위주 이커머스 플랫폼 | TirTir, House of HUR, PeriPera, etc. 등 |
[자료: 각 사 홈페이지, KOTRA 자카르타 무역관 종합]
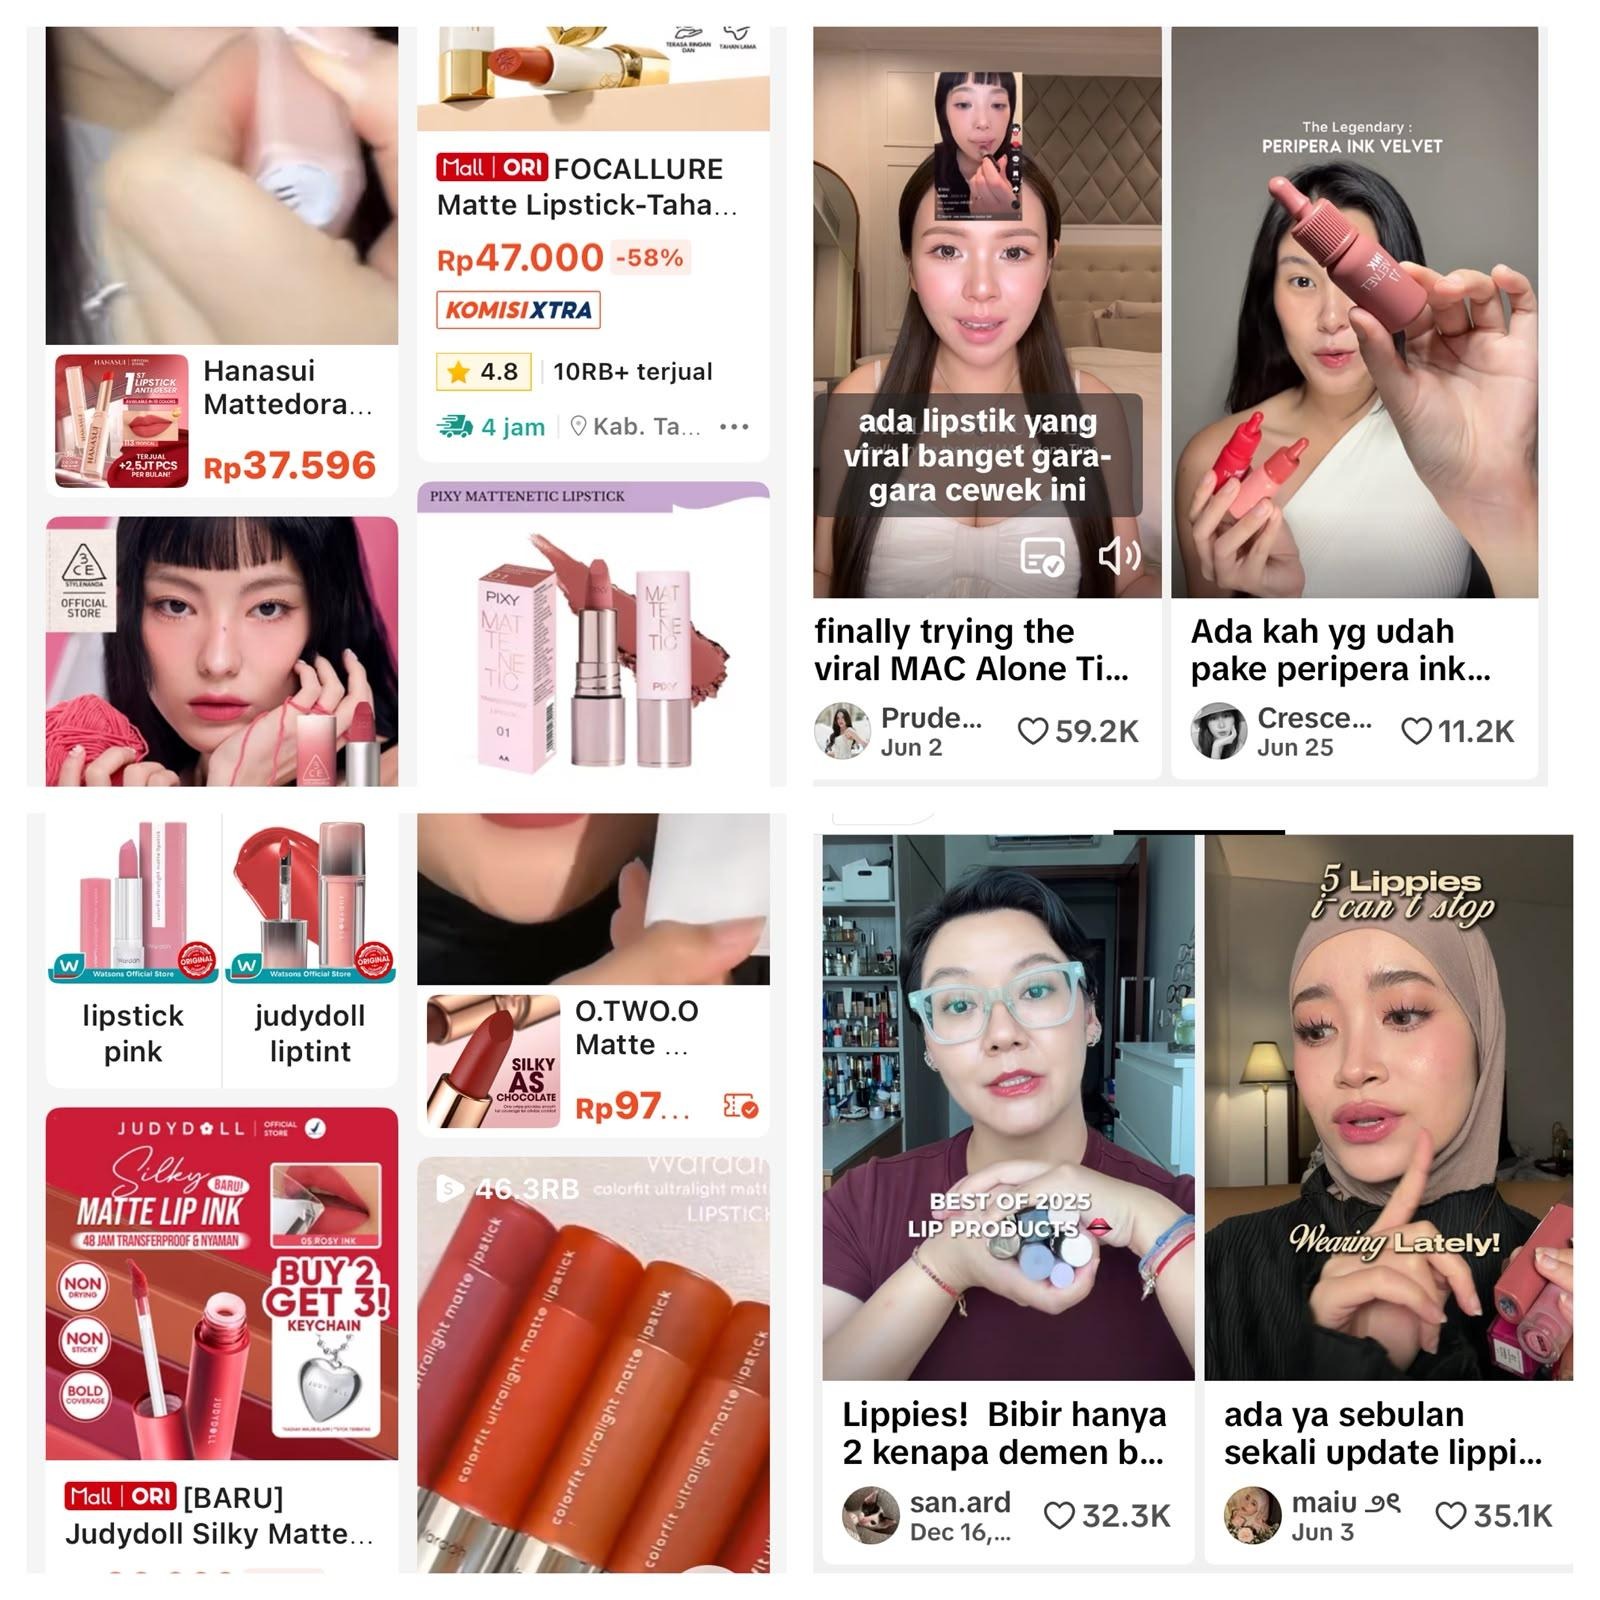
<쇼피(Shopee) 립스틱 검색 시 화면>
[자료: 쇼피]
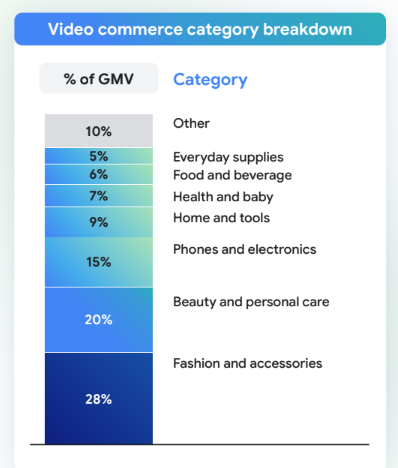
아울러 인도네시아 비디오커머스 시장에서는 패션·액세서리에 이어 뷰티 및 퍼스널 케어 제품이 20%의 비중을 차지하고 있다. 2026년 인도네시아 인터넷서비스제공업체협회(APJII)가 실시한 설문조사에서도 인도네시아 인터넷 이용자의 18.6%가 뷰티·퍼스널 케어 제품을 구매한 경험이 있다고 응답했다. 이는 많은 인도네시아 소비자들이 다양한 유통망을 통해 립스틱 제품을 구매하는 트렌드가 형성되고 있음을 시사한다.
<2025년 인도네시아 비디오커머스 거래 내역>
[자료: Indonesia e-Conomy SEA 2025 보고서]
관세율
2026년 현재 인도네시아-한국 포괄적 경제동반자협정(IKCEPA)에 따라 HS 코드 330410 립 메이크업 제품에는 0%의 협정관세가 적용된다. 다만 협정관세와 별도로 최혜국대우관세(BM MFN)는 15%로 책정돼 있어, IKCEPA 원산지 요건을 충족하지 못할 경우 이 세율이 적용된다. 수입 관세 외에도 2025년 2월 1일부터 시행 중인 부가가치세(VAT) 12%와, 물품 수입 및 특정 국내 상업 활동에 부과되는 소득세 제22조(PPh 22) 10%가 함께 적용된다.
<인도네시아 립스틱 제품 관세율>
HS Code | 최혜국대우관세
(BM MFN) | 수입 관세 (한-인니 IKCEPA 적용 시) | 부가가치세(VAT) | 소득세(PPh22) |
330410 | 15% | 0% | 12% | 10% |
[자료: 재무부 규정(PMK) 제227호/2022, 재무부 규정(PMK) 제51호/2025, 재무부 규정(PMK) 제131호/2024]
인증
인도네시아로 립스틱 제품을 수출하려는 한국 기업은 아래 인증 요건을 사전에 확인하고 준비해야 한다. 특히 인도네시아 식약청 BPOM 유통허가는 필수이며 할랄 인증은 필수 요건으로, 인증 취득에 상당한 시간이 소요되는 만큼 시장 진입 전 선행 준비가 필요하다.
<인도네시아 립스틱 제품 인증 현황>
인증명 | 구분 | 근거 규정 | 주요 내용 |
인도네시아 식약청 BPOM 유통허가 (Izin Edar) | 필수 | BPOM 규정 제12호/2020 | e-BPOM에서 제품을 등록하고 성분·포장·라벨링·안전 데이터를 제출해야 한다. 통상 3~6개월이 소요되며, 통지번호(NA)를 받아야 수입·유통이 가능하다. |
할랄 인증 | 필수 (단계적 의무화) | 정부 규정(PP) 제39호/2021, 제42호/2024 | 2021.10.17.부터 단계적 시행, 2026.10.18일부 할랄 인증. 전면 의무화 예정 인도네시아 할랄보장청(BPJPH) 직접 인증 또는 상호 인정 협정 활용 가능 |
SNI(인도네시아 국가표준) | 자율 | SNI 16-4769-1998 | SNI 인증을 취득하고자 한다면 시험 |
화장품 성분 기술요건 | 필수 | BPOM 규정 제25호/2025 | 색소 등 사용 가능 성분 목록을 포함해, BPOM이 규제하는 화장품 성분 기준 확인 필요 |
CPKB(우수 제조관리기준) | 현지 제조 시 필수 | BPOM 규정 제31호/2020(제25호/2019 개정) | 인도네시아 내 직접 제조를 원할 경우 GMP 수준의 제조관리기준 충족 필요 |
[자료: BPOM, 종교부(BPJPH), SNI 등 KOTRA자카르타 무역관 종합]
시사점
한국 제품은 인도네시아 립스틱 시장에서 수입액 기준으로 중국에 이어 2위를 차지할 만큼 신뢰도가 높다. 다만 최근 인도네시아 로컬 브랜드 및 중국산 제품과의 경쟁이 심화되고 있어, 가격이 아닌 다른 방식으로 시장 내 존재감을 높이는 전략이 필요하다.
한국 제품 대부분이 프리미엄 포지션에 있는 만큼, 저가 경쟁에 뛰어들기보다 디지털 마케팅 역량을 강화하는 편이 현실적이다. 메이블린은 여러 신제품을 홍보하는 대신 '슈퍼 스테이 매트 잉크' 한 제품에 마케팅을 집중해 시장 선두를 지키고 있다. 한국 브랜드도 대표 제품 하나를 중심으로 번짐 방지·지속력 등 현지 소비자가 선호하는 특성을 앞세우고, 틱톡 샵·쇼피 라이브 같은 비디오커머스 채널에서 크리에이터 협업·라이브 커머스를 적극 활용해 소비자 접점을 넓힐 필요가 있다.
규제 대응도 서둘러야 한다. 인도네시아는 최근 몇 년간 BPOM 유통허가와 할랄 인증 요건을 단계적으로 강화해왔으며, 특히 화장품 할랄 인증은 2026년 10월 18일부터 전면 의무화된다. 이 시점 이후에는 할랄 인증 없이 시장 진입 자체가 어려워질 수 있는 만큼, BPOM 유통허가 취득과 할랄 인증 확보를 후순위 과제가 아닌 시장 진입의 선행 조건으로 다뤄야 한다. 특히 한국 내 할랄 인증 기관과 인도네시아 BPJPH 간 상호 인정 협정을 활용하면 인증 절차에 걸리는 시간을 단축할 수 있어, 이를 우선적으로 검토할 필요가 있다.
자료: BPS, 유로모니터 인터내셔널, Jakpat, Kompas, Populix, Compas, 쇼피, 틱톡, APJII, 재무부 규정(PMK), BPOM, BPJPH 등 KOTRA 자카르타 무역관 종합